
Tiergestützte Therapie steuerlich absetzen
Wann Reit-, Hunde- oder Delfintherapie als außergewöhnliche Belastung zählen können
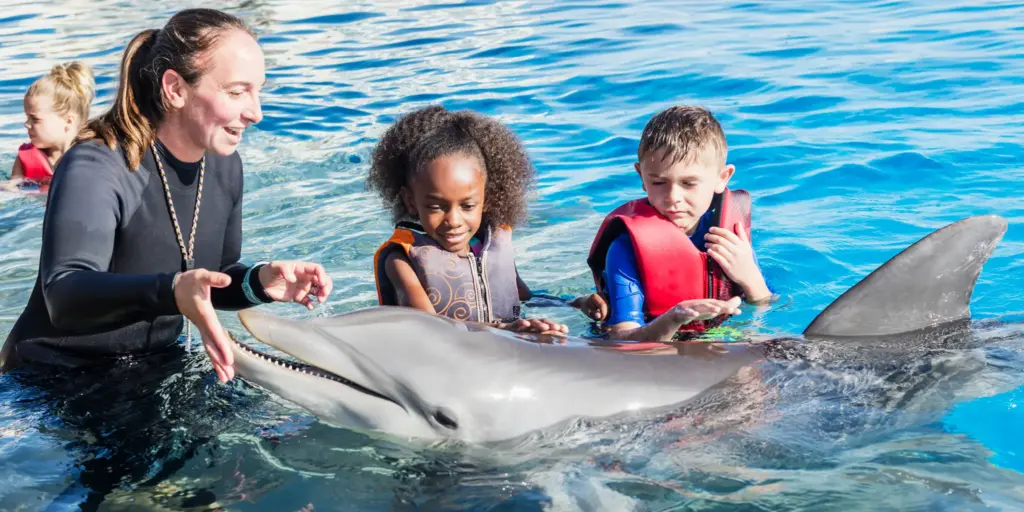
Tiere werden in unterschiedlichen therapeutischen Konzepten eingesetzt. Besonders bekannt sind Reit- und Hippotherapie sowie hundegestützte Angebote. Daneben gibt es Therapien mit weiteren Tieren, etwa Alpakas oder Delfinen. Steuerlich stellt sich schnell die Frage, ob selbst getragene Kosten steuerlich als außergewöhnliche Belastung berücksichtigt werden können.
Tiergestützte Therapie ist kein einheitliches Verfahren
Schon beim therapeutischen Reiten gibt es unterschiedliche Ansätze. Die sogenannte Hippotherapie ist eine physiotherapeutische Behandlung, bei der die Bewegungen des Pferdes gezielt genutzt werden. Daneben gibt es weitere Formen des therapeutischen Reitens mit eher pädagogischen, psychologischen oder sozialen Schwerpunkten.
Auch Hunde und andere Tiere werden begleitend in therapeutische Konzepte einbezogen, etwa bei psychischen Erkrankungen, Entwicklungsstörungen oder in der Rehabilitation. Delfintherapien richten sich häufig an Kinder mit schweren Entwicklungsstörungen oder Behinderungen.
Ob eine solche Behandlung medizinisch wirksam und wissenschaftlich anerkannt ist, lässt sich deshalb nicht pauschal für alle tiergestützten Therapien beantworten. Der Gemeinsame Bundesausschuss, das oberste Beschlussgremium der gemeinsamen Selbstverwaltung im Gesundheitswesen, legt unter anderem fest, welche Heilmittel zulasten der gesetzlichen Krankenversicherung verordnet werden dürfen. In seiner Heilmittel-Richtlinie führt er die Hippotherapie weiterhin unter den nicht verordnungsfähigen Heilmitteln auf, weil ihr therapeutischer Nutzen nach den dort zugrunde gelegten Maßstäben nicht nachgewiesen ist.
Für die steuerliche Beurteilung ist die Einordnung durch die gesetzliche Krankenversicherung allerdings nicht allein ausschlaggebend. Entscheidend ist, ob die konkrete Behandlungsmethode wissenschaftlich anerkannt ist und welche Anforderungen deshalb an den Nachweis ihrer medizinischen Notwendigkeit gestellt werden.
Wann Krankheitskosten steuerlich berücksichtigt werden können
Kosten für die Behandlung einer Krankheit können grundsätzlich als außergewöhnliche Belastungen die Einkommensteuer mindern. Dazu können neben den eigentlichen Behandlungskosten auch weitere medizinisch notwendige Aufwendungen gehören. Voraussetzung ist, dass die Kosten zwangsläufig entstehen und vom Steuerpflichtigen selbst getragen werden. Erstattungen etwa durch eine Kranken- oder Zusatzversicherung mindern den abzugsfähigen Betrag.
Die steuerliche Berücksichtigung bedeutet allerdings nicht, dass sich jeder ausgegebene Euro unmittelbar auf die Steuer auswirkt. Außergewöhnliche Belastungen werden nur berücksichtigt, soweit sie die sogenannte zumutbare Belastung übersteigen. Deren Höhe richtet sich unter anderem nach Einkommen, Familienstand und Kinderzahl.
Besonders wichtig ist bei tiergestützten Therapien die Frage, wie die medizinische Notwendigkeit nachgewiesen werden muss. Welche Nachweise erforderlich sind, hängt von der Art der Behandlung ab. Bei Arznei-, Heil- und Hilfsmitteln kann die medizinische Notwendigkeit grundsätzlich durch eine ärztliche oder heilpraktische Verordnung nachgewiesen werden.
Für wissenschaftlich nicht anerkannte Behandlungsmethoden gelten dagegen strengere Anforderungen. Hier muss bereits vor Beginn der Behandlung ein amtsärztliches Gutachten oder eine ärztliche Bescheinigung des Medizinischen Dienstes vorliegen, welche die medizinische Notwendigkeit bestätigt.
Ein Attest des behandelnden Arztes genügt in diesen Fällen nicht. Auch ein erst nach Beginn oder Abschluss der Therapie eingeholtes Gutachten kann den vorgeschriebenen vorherigen Nachweis grundsätzlich nicht ersetzen. Wer eine ungewöhnliche oder wissenschaftlich nicht anerkannte Therapie plant, sollte die steuerlichen Voraussetzungen deshalb vor der ersten Behandlung klären.
Delfintherapie scheitert am vorherigen Nachweis
Wie entscheidend diese zeitliche Vorgabe sein kann, zeigt ein aktuelles Urteil des Finanzgerichts Nürnberg vom 16. Juni 2026 (1 K 167/25). Eltern hatten mit ihrer schwer entwicklungsbeeinträchtigten Tochter eine Delfintherapie auf Curaçao durchgeführt. Die Aufwendungen für die Therapie sowie anteilige Unterkunftskosten wollten sie als außergewöhnliche Belastungen steuerlich geltend machen. Insgesamt ging es um rund 11.844 Euro.
Das Finanzgericht lehnte den Abzug ab. Bei der Delfintherapie handele es sich um eine wissenschaftlich nicht anerkannte Behandlungsmethode. Deshalb hätte bereits vor Beginn der Therapie ein amtsärztliches Gutachten oder eine Bescheinigung des Medizinischen Dienstes vorliegen müssen. Das vorhandene privatärztliche Attest erfüllte diese Voraussetzung nicht.
Den Eltern half auch nicht, dass das Finanzamt Aufwendungen für eine frühere Delfintherapie anerkannt hatte. Aus einer früheren steuerlichen Behandlung lässt sich kein Anspruch darauf ableiten, dass vergleichbare Kosten auch in späteren Jahren anerkannt werden.
Ebenso wenig war entscheidend, ob die Eltern subjektiv eine Verbesserung des Gesundheitszustands ihrer Tochter festgestellt hatten. Für den steuerlichen Abzug kommt es bei wissenschaftlich nicht anerkannten Behandlungsmethoden auf den gesetzlich vorgeschriebenen Nachweis an.
Die Revision gegen das Urteil hat das Finanzgericht nicht zugelassen.
Vor Beginn der Therapie den Nachweis klären
Das Urteil betrifft zwar eine Delfintherapie, ist aber auch für andere tiergestützte Therapieformen von Bedeutung. Wer beispielsweise eine Reittherapie, eine pferdgestützte Therapie oder eine andere tiergestützte Behandlung plant, sollte nicht erst nachträglich prüfen, ob die Kosten steuerlich berücksichtigt werden können.
Entscheidend ist zunächst, um welche konkrete Behandlung es sich handelt und wie sie medizinisch einzuordnen ist. Bei wissenschaftlich nicht anerkannten Behandlungsmethoden muss der erforderliche qualifizierte Nachweis bereits vor Beginn der Therapie vorliegen. Ist die Einordnung unklar, sollte deshalb vor Behandlungsbeginn geklärt werden, welcher Nachweis erforderlich ist.
Auch Nebenkosten sind nicht automatisch abziehbar. Fahrt-, Reise-, Unterkunfts- oder Kosten einer notwendigen Begleitperson können nur berücksichtigt werden, wenn sie unmittelbar durch die medizinisch erforderliche Behandlung veranlasst sind und die jeweiligen Voraussetzungen erfüllt werden.
Wer hohe Aufwendungen für eine tiergestützte Therapie erwartet, sollte daher frühzeitig klären, welche Nachweise erforderlich sind. Andernfalls können medizinisch nachvollziehbare und tatsächlich angefallene Kosten steuerlich unberücksichtigt bleiben.